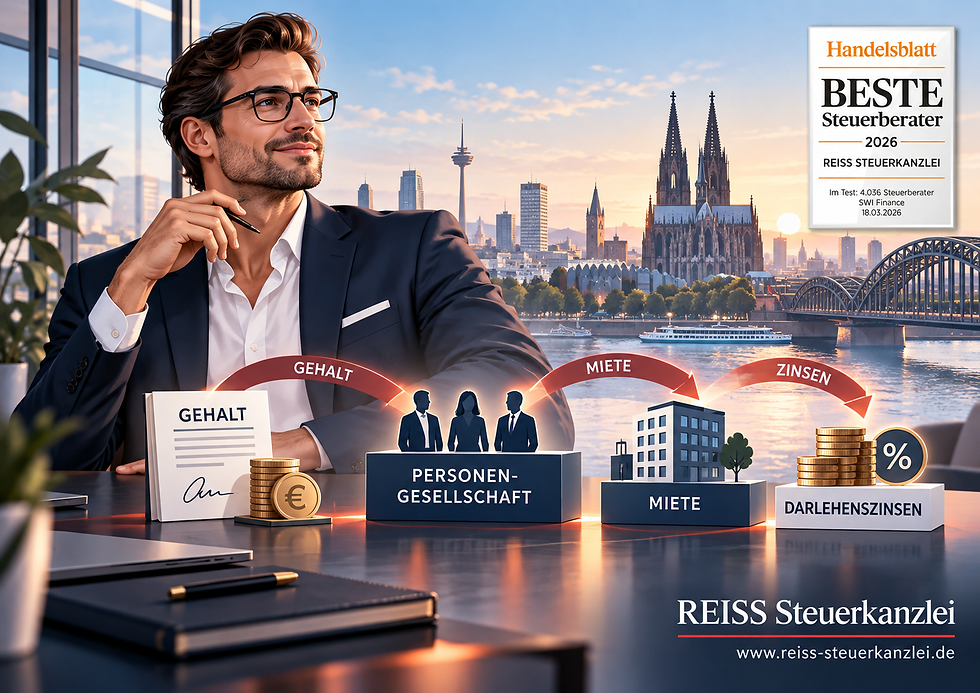
Sondervergütungen an Gesellschafter: Wie Gehalt, Miete und Darlehenszinsen bei Personengesellschaften besteuert werden

Aktualisiert: vor 2 Tagen
Zahlt eine Personengesellschaft einem Gesellschafter Geld für seine Mitarbeit, für ein Darlehen oder für die Überlassung einer Immobilie, werden diese Zahlungen steuerlich häufig als Sondervergütungen behandelt. Sie gelten beim Mitunternehmer grundsätzlich nicht als normaler Arbeitslohn, private Mieteinnahmen oder Kapitalerträge, sondern als Teil seiner betrieblichen Einkünfte.
Das betrifft insbesondere Gesellschafter von KG, OHG, GmbH & Co. KG und gewerblich tätigen GbR. Für freiberufliche Mitunternehmerschaften gelten entsprechende Grundsätze.
Was sind Sondervergütungen bei einer Personengesellschaft?
Sondervergütungen entstehen, wenn ein Mitunternehmer von seiner Gesellschaft eine Vergütung erhält für:
seine Tätigkeit für die Gesellschaft,
die Überlassung eines Darlehens,
die Überlassung von Wirtschaftsgütern, beispielsweise Immobilien, Fahrzeuge oder Maschinen.
Steuerlich werden diese Zahlungen dem Gewinnanteil des Gesellschafters zugerechnet. Sie gehören damit zu seinen Einkünften aus der Personengesellschaft.
Entscheidend ist die Stellung als Mitunternehmer. Bei Zahlungen an einen fremden Arbeitnehmer, Vermieter oder Darlehensgeber gelten andere steuerliche Regeln.
Ist das Gehalt eines Gesellschafters wirklich Arbeitslohn?
Ein Gesellschafter einer gewerblichen Personengesellschaft kann für seine Mitarbeit eine feste monatliche Vergütung erhalten. Einkommensteuerlich handelt es sich bei einer solchen Tätigkeitsvergütung grundsätzlich nicht um Arbeitslohn, wenn sie als Sondervergütung nach den Regeln für Mitunternehmer einzuordnen ist.
Die Vergütung wird vielmehr im Rahmen der Gewinnermittlung der Personengesellschaft berücksichtigt.
Das unterscheidet Personengesellschaften wesentlich von einer GmbH. Ein Gesellschafter-Geschäftsführer einer GmbH kann steuerlich Arbeitslohn erhalten. Ein mitarbeitender Mitunternehmer einer KG erhält dagegen typischerweise eine Sondervergütung.
Wie wird die Vermietung einer Immobilie an die eigene Gesellschaft behandelt?
Besitzt ein Gesellschafter beispielsweise eine Halle oder ein Bürogebäude und vermietet es an seine Personengesellschaft, können die Mietzahlungen ebenfalls Sondervergütungen sein.
Die Miete führt dann beim Gesellschafter grundsätzlich nicht zu Einkünften aus Vermietung und Verpachtung, sondern zu betrieblichen Einkünften aus seiner Beteiligung.
Das überlassene Grundstück oder Gebäude kann außerdem steuerliches Sonderbetriebsvermögen des Gesellschafters darstellen. Dadurch können beispielsweise Abschreibungen, Finanzierungskosten und andere Aufwendungen im Sonderbetriebsbereich relevant werden.
Gerade bei Immobilien ist diese Einordnung wichtig, weil sich daraus auch bei einer späteren Veräußerung, Übertragung oder Beendigung der Gesellschaft erhebliche steuerliche Folgen ergeben können.
Wie werden Darlehenszinsen an einen Gesellschafter besteuert?
Gewährt ein Mitunternehmer seiner Personengesellschaft ein Darlehen und erhält dafür Zinsen, gehören auch diese Zinsen grundsätzlich zu den Sondervergütungen.
Sie werden damit nicht wie gewöhnliche private Kapitalerträge behandelt, sondern den betrieblichen Einkünften des Gesellschafters zugerechnet.
Kosten, die unmittelbar mit dem Darlehen zusammenhängen, können im Gegenzug als Sonderbetriebsausgaben zu berücksichtigen sein.
Wie wirkt sich eine Sondervergütung auf den Gewinn aus?
Ein Beispiel:
Eine KG erzielt vor der Vergütung eines Gesellschafters einen Gewinn von 200.000 Euro.
Ein Gesellschafter erhält für seine Tätigkeit jährlich 60.000 Euro.
In der Gesamthandsbilanz kann die Vergütung zunächst als Aufwand erscheinen und den Gewinn auf 140.000 Euro reduzieren. Beim betreffenden Gesellschafter werden die 60.000 Euro jedoch als Sonderbetriebseinnahmen erfasst.
Für die steuerliche Gewinnermittlung der Mitunternehmerschaft verschwindet der Betrag damit nicht einfach aus dem steuerpflichtigen Ergebnis. Er wird vielmehr dem betreffenden Gesellschafter persönlich zugerechnet.
Das ist ein wesentlicher Unterschied zu einem Gehalt an einen fremden Arbeitnehmer.
Welche Bedeutung haben Sondervergütungen für die Gewerbesteuer?
Bei gewerblichen Personengesellschaften gehören die Sondervergütungen grundsätzlich zum Gewerbeertrag.
Ein Tätigkeitsentgelt an einen Mitunternehmer führt deshalb nicht automatisch zu derselben Gewerbesteuerentlastung wie der Arbeitslohn eines fremden Mitarbeiters.
Das gilt entsprechend für Sondervergütungen aus Darlehen und der Überlassung von Wirtschaftsgütern.
Bei rein freiberuflichen Personengesellschaften stellt sich die Gewerbesteuerfrage dagegen anders, solange keine gewerbliche Tätigkeit oder gewerbliche Prägung vorliegt.
Welche Fehler treten in der Praxis häufig auf?
Probleme entstehen besonders dann, wenn Zahlungen an Gesellschafter wie normale Geschäftsvorfälle behandelt werden.
Typische Fälle sind:
ein Gesellschafter wird wie ein normaler Arbeitnehmer abgerechnet,
Mietzahlungen werden als private Vermietungseinkünfte eingeordnet,
Darlehenszinsen werden wie gewöhnliche Kapitalerträge behandelt,
Sonderbetriebsvermögen wird nicht erkannt,
zugehörige Sonderbetriebsausgaben werden nicht berücksichtigt.
Solche Fehler können Auswirkungen auf Gewinnfeststellung, Einkommensteuer, Gewerbesteuer und die steuerliche Bilanzierung haben.
FAQ zu Sondervergütungen bei Personengesellschaften
Kann ein Gesellschafter einer KG ein festes Gehalt erhalten?
Ja. Steuerlich wird eine solche Tätigkeitsvergütung bei einem Mitunternehmer jedoch regelmäßig als Sondervergütung und nicht als gewöhnlicher Arbeitslohn behandelt.
Sind Mieteinnahmen eines Gesellschafters immer Sondervergütungen?
Nein. Entscheidend sind die konkrete Gesellschaft, die Stellung des Empfängers und die steuerliche Einordnung. Überlässt ein Mitunternehmer seiner gewerblichen Personengesellschaft ein Wirtschaftsgut, ist die Vergütung grundsätzlich als Sondervergütung zu prüfen.
Sind Darlehenszinsen an einen Gesellschafter mit 25 Prozent Abgeltungsteuer zu versteuern?
Bei Zinsen, die ein Mitunternehmer für ein Darlehen an seine Personengesellschaft erhält und die als Sondervergütung einzuordnen sind, handelt es sich grundsätzlich um betriebliche Einkünfte und nicht um gewöhnliche private Kapitalerträge.
Was ist Sonderbetriebsvermögen?
Sonderbetriebsvermögen sind Wirtschaftsgüter, die einem Gesellschafter persönlich gehören, steuerlich aber seiner Beteiligung an der Personengesellschaft zugeordnet werden. Ein typisches Beispiel kann eine Immobilie sein, die der Gesellschafter seiner Gesellschaft für deren Betrieb überlässt.
Gilt das auch für eine GmbH?
Nein. Die GmbH ist eine Kapitalgesellschaft und steuerlich von ihren Gesellschaftern getrennt. Für Gehälter, Mietverträge und Darlehen zwischen GmbH und Gesellschafter gelten deshalb andere Grundsätze.
Passende weitere Beiträge aus unserem Blog