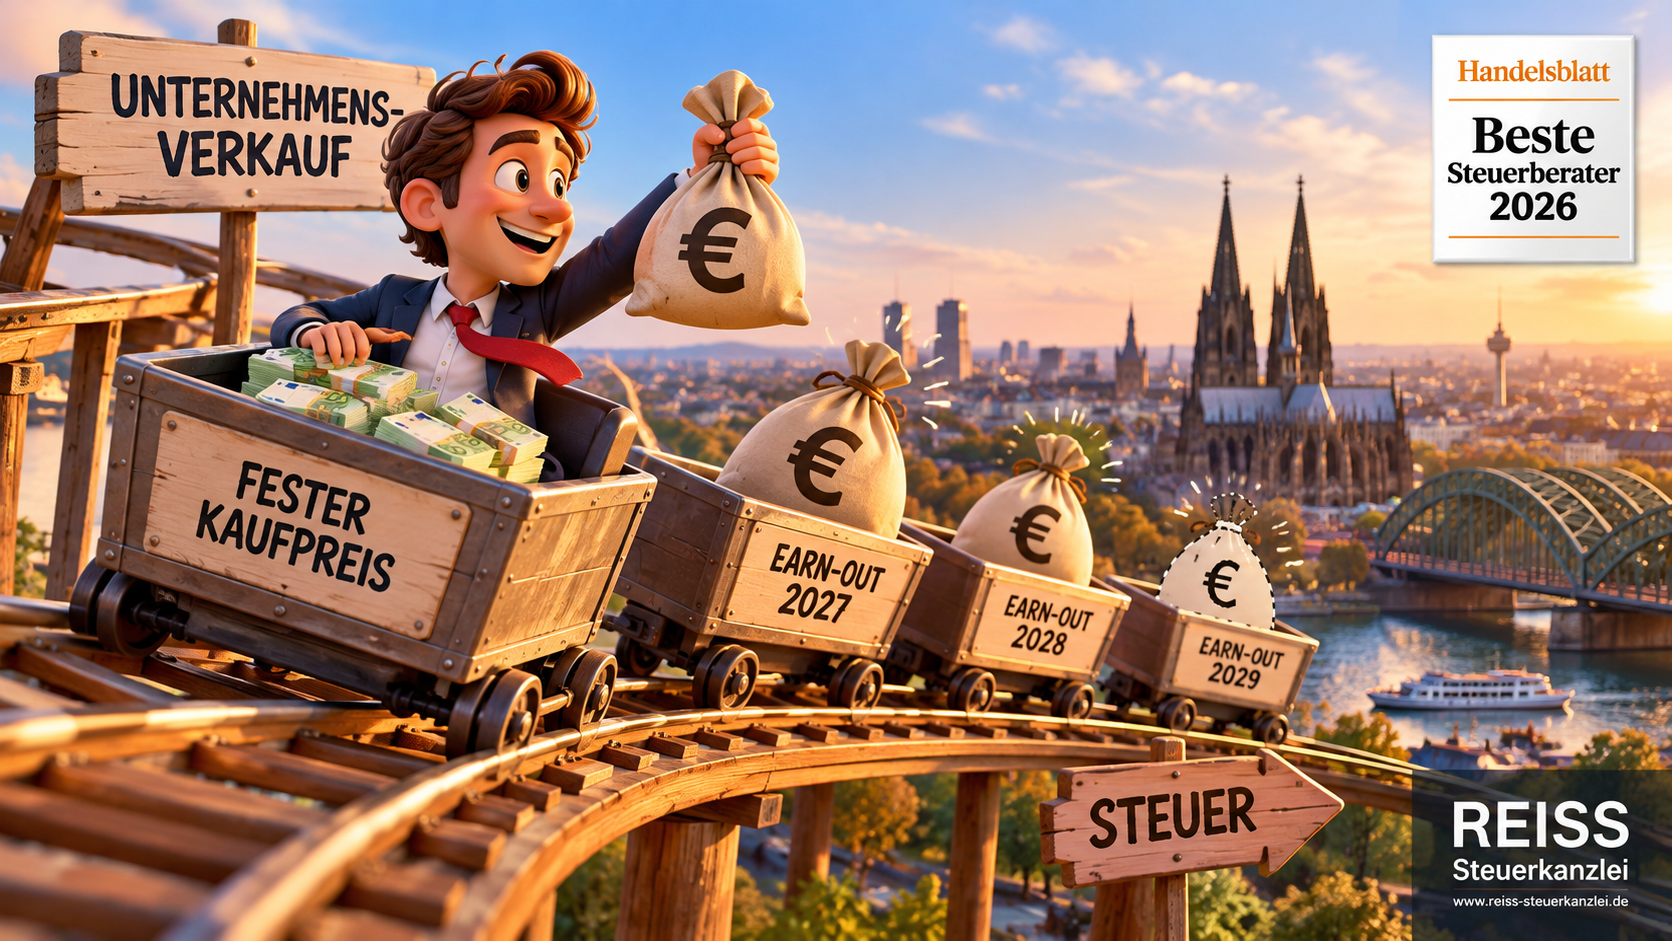
Beim Unternehmensverkauf müssen spätere Kaufpreiszahlungen nicht automatisch im Jahr des Verkaufs versteuert werden. Werden zusätzliche Zahlungen vom künftigen Gewinn oder Umsatz abhängig gemacht, erfolgt die Besteuerung unter bestimmten Voraussetzungen erst im Jahr des tatsächlichen Zahlungseingangs. Entscheidend ist, wie die Kaufpreisvereinbarung ausgestaltet ist.
Was bedeutet Earn-out beim Unternehmensverkauf?
Bei einem Earn-out erhält der Verkäufer neben einem festen Kaufpreis eine zusätzliche, erfolgsabhängige Vergütung.
Die Höhe dieser Zahlung richtet sich beispielsweise nach der wirtschaftlichen Entwicklung des verkauften Unternehmens in den folgenden Jahren.
Typische Kriterien sind:
Umsatzentwicklung nach dem Verkauf
Erreichen bestimmter Gewinnziele
Entwicklung des operativen Ergebnisses (EBITDA)
Erfüllung vereinbarter wirtschaftlicher Kennzahlen
Damit können Käufer und Verkäufer unterschiedliche Vorstellungen über den Unternehmenswert ausgleichen.
Für den Verkäufer entsteht allerdings das Risiko, dass die zusätzlichen Zahlungen geringer ausfallen oder vollständig entfallen.
Wann werden Earn-out-Zahlungen versteuert?
Der Bundesfinanzhof hat mit Urteil vom 9. November 2023 entschieden, dass gewinn- oder umsatzabhängige Kaufpreisbestandteile beim Verkauf eines Mitunternehmeranteils grundsätzlich erst bei tatsächlichem Zufluss zu versteuern sind.
Voraussetzung ist insbesondere, dass die zusätzlichen Zahlungen beim Verkauf noch nicht feststehen und sowohl ihr Entstehen als auch ihre Höhe ungewiss sind.
Solche Zahlungen erhöhen nicht rückwirkend den ursprünglichen Veräußerungsgewinn. Sie werden als nachträgliche Betriebseinnahmen erfasst.
Diese Grundsätze werden von der Finanzverwaltung auch auf entsprechende Veräußerungen von Kapitalgesellschaftsanteilen nach § 17 EStG angewendet.
Beispiel: Unternehmensverkauf mit 1 Million Euro Earn-out
Ein Unternehmer verkauft 2026 seinen Mitunternehmeranteil.
Vereinbart werden:
Fester Kaufpreis: 2.000.000 Euro
Zusätzlicher Earn-out: bis zu 1.000.000 Euro
Bemessungsgrundlage: Gewinne der Jahre 2027 und 2028
Der feste Kaufpreis wird grundsätzlich im Veräußerungsjahr 2026 berücksichtigt. Die Höhe des steuerpflichtigen Veräußerungsgewinns hängt unter anderem vom Kapitalkonto und den Veräußerungskosten ab.
Im Jahr 2027 erhält der Verkäufer eine erfolgsabhängige Zahlung von 400.000 Euro.
Im Jahr 2028 folgen weitere 300.000 Euro.
Bei einer entsprechend ausgestalteten Earn-out-Vereinbarung werden die 400.000 Euro erst 2027 und die weiteren 300.000 Euro erst 2028 steuerlich erfasst.
Die verbleibenden 300.000 Euro werden nicht gezahlt und lösen deshalb keine Besteuerung aus.
Gilt das auch beim Verkauf von GmbH-Anteilen?
Ja, entsprechende Regeln können auch beim Verkauf von GmbH-Anteilen gelten.
War der Verkäufer innerhalb der letzten fünf Jahre zu mindestens 1 Prozent an der GmbH beteiligt, fällt der Veräußerungsgewinn grundsätzlich unter § 17 EStG.
Bei natürlichen Personen greift regelmäßig das Teileinkünfteverfahren. Dabei sind 60 Prozent des steuerlich maßgeblichen Gewinns einkommensteuerpflichtig, während 40 Prozent steuerfrei bleiben.
Auch spätere Earn-out-Zahlungen können dieser steuerlichen Behandlung unterliegen.
Verkauft dagegen eine Holding-GmbH die Beteiligung, gelten andere Vorschriften. Nach § 8b KStG bleiben Veräußerungsgewinne grundsätzlich zu 95 Prozent von der Körperschaftsteuer ausgenommen. Für die Gewerbesteuer und besondere Fallgestaltungen sind weitere Voraussetzungen zu beachten.
Ist jede spätere Kaufpreiszahlung ein Earn-out?
Nein. Entscheidend ist der wirtschaftliche Inhalt des Vertrags.
Ein bereits bei Vertragsabschluss feststehender Kaufpreis, der lediglich über mehrere Jahre ausgezahlt wird, ist grundsätzlich anders zu behandeln als ein erfolgsabhängiger Earn-out.
Bei einem festen, nur gestundeten Kaufpreis entsteht der steuerliche Veräußerungsgewinn grundsätzlich bereits im Verkaufsjahr.
Auch bei erfolgsabhängigen Zahlungen kann die Behandlung abweichen, wenn beispielsweise ein bestimmter Zusatzbetrag bereits vertraglich festgelegt ist und lediglich seine Auszahlung von einer Bedingung abhängt.
Die bloße Bezeichnung als Earn-out entscheidet deshalb nicht über den Besteuerungszeitpunkt.
Welche steuerlichen Nachteile können entstehen?
Eine spätere Besteuerung bedeutet nicht automatisch eine niedrigere Steuerbelastung.
Bei der Veräußerung eines Betriebs oder Mitunternehmeranteils können für den ursprünglichen Veräußerungsgewinn unter bestimmten Voraussetzungen steuerliche Begünstigungen nach §§ 16 und 34 EStG infrage kommen.
Spätere gewinn- oder umsatzabhängige Earn-out-Zahlungen gelten dagegen grundsätzlich als laufende nachträgliche Einkünfte. Die besonderen Begünstigungen für Veräußerungsgewinne greifen dafür regelmäßig nicht.
Zusätzlich kann sich durch andere Einkünfte im jeweiligen Zahlungsjahr eine höhere persönliche Steuerbelastung ergeben.
Was passiert, wenn der Verkäufer weiterhin Geschäftsführer bleibt?
Bleibt der Verkäufer nach dem Unternehmensverkauf als Geschäftsführer tätig, muss zwischen Kaufpreis und Tätigkeitsvergütung unterschieden werden.
Ein Earn-out ist nicht automatisch Arbeitslohn, nur weil der Verkäufer weiterhin für das Unternehmen arbeitet.
Ist die Zahlung wirtschaftlich jedoch eine Vergütung für seine weitere Tätigkeit, kann sie steuerlich als Arbeitslohn statt als Kaufpreisbestandteil behandelt werden.
Das kann erhebliche Unterschiede bei Einkommensteuer, Lohnsteuerabzug und der steuerlichen Behandlung auf Käuferseite auslösen.
Deshalb sind insbesondere die vereinbarten Erfolgskennzahlen, Zahlungsbedingungen und möglichen Voraussetzungen einer weiteren Beschäftigung für die steuerliche Einordnung entscheidend.