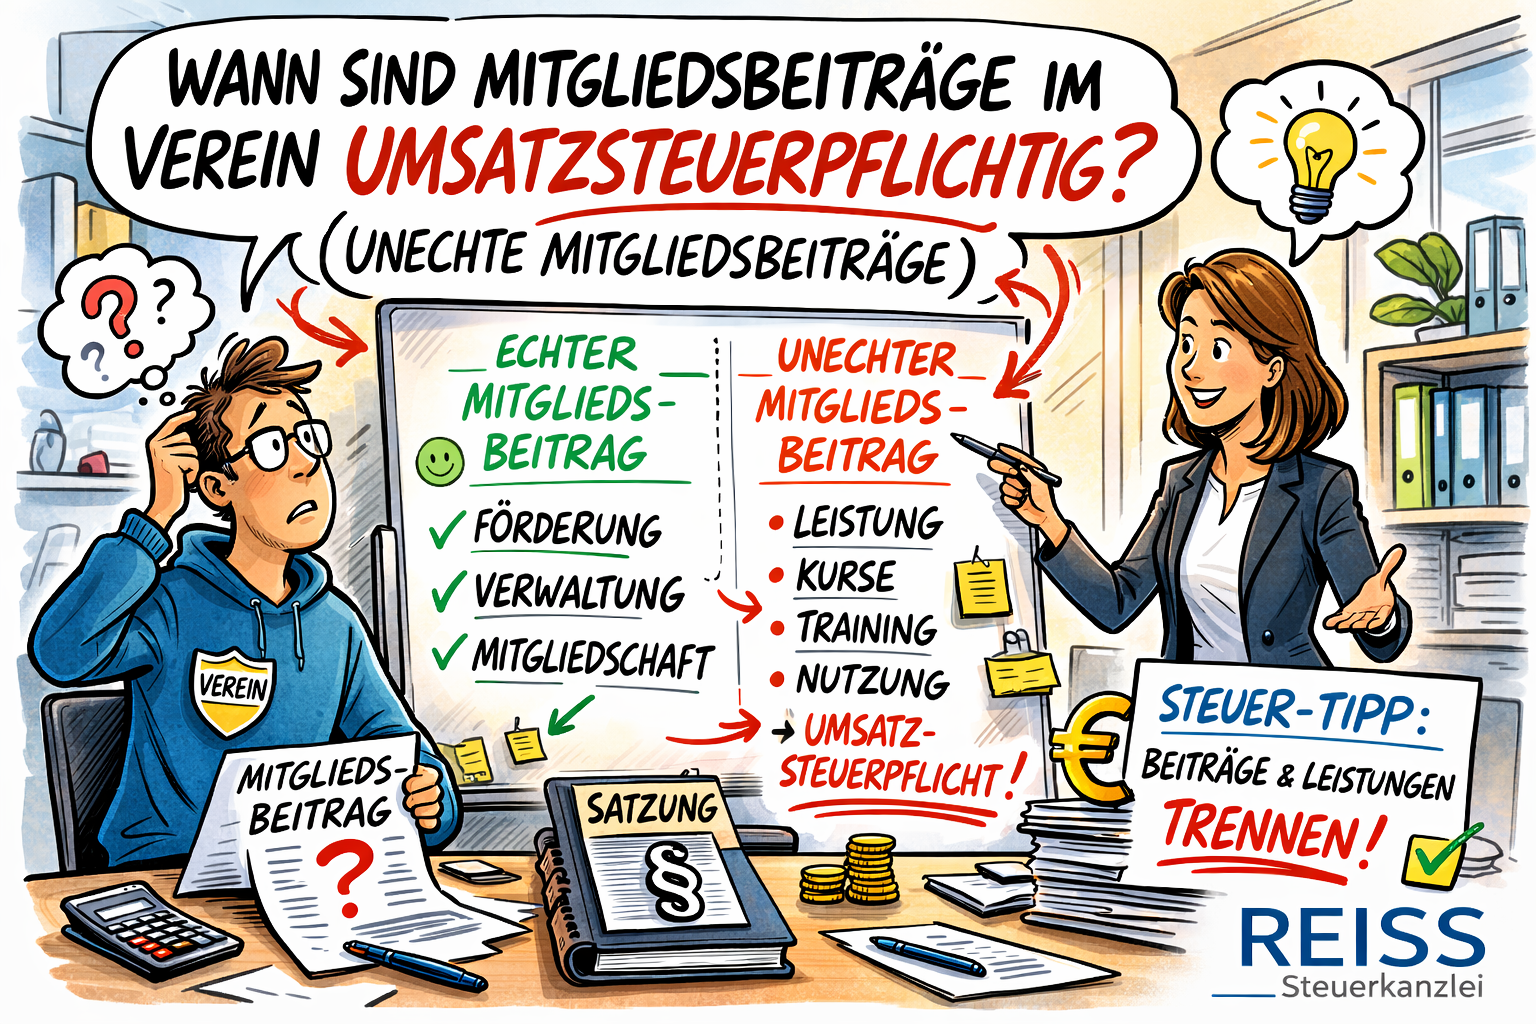
Viele Vereine finanzieren ihre Tätigkeit über Mitgliedsbeiträge. Doch nicht jeder Beitrag ist automatisch umsatzsteuerfrei. Entscheidend ist die steuerliche Einordnung: Handelt es sich um echte Mitgliedsbeiträge oder um sogenannte unechte Mitgliedsbeiträge?
Gerade für Vereine, Verbände und Organisationen ist dieses Thema steuerlich relevant – denn bei einer falschen Einordnung kann Umsatzsteuerpflicht entstehen. In diesem Beitrag erklären wir verständlich, wann Mitgliedsbeiträge umsatzsteuerpflichtig sind und worauf Vereine achten müssen.
Grundsatz: Mitgliedsbeiträge sind meist umsatzsteuerfrei
Grundsätzlich gelten Mitgliedsbeiträge in Vereinen nicht als umsatzsteuerpflichtige Einnahmen, wenn sie ausschließlich der Förderung des Vereinszwecks dienen und keine konkrete Gegenleistung für das einzelne Mitglied darstellen.
Das Finanzamt spricht in diesem Fall von echten Mitgliedsbeiträgen.
Typische Beispiele für echte Mitgliedsbeiträge:
Beitrag zur allgemeinen Förderung des Vereinszwecks
Finanzierung der Vereinsverwaltung
Teilnahme an Mitgliederversammlungen
ideelle Förderung des Vereins
👉 Das Mitglied zahlt also für die Mitgliedschaft an sich, nicht für eine konkrete Leistung.
Unechte Mitgliedsbeiträge: Wann Umsatzsteuer entsteht
Anders sieht es aus, wenn der Beitrag eine konkrete Leistung des Vereins bezahlt. Dann handelt es sich steuerlich um unechte Mitgliedsbeiträge.
In diesen Fällen liegt aus Sicht des Steuerrechts ein Leistungsaustausch vor – und damit grundsätzlich Umsatzsteuerpflicht.
Typische Beispiele für unechte Mitgliedsbeiträge:
Nutzung von Sportanlagen oder Fitnessräumen
Teilnahme an Kursen oder Trainingsprogrammen
regelmäßige Unterrichts- oder Ausbildungsangebote
Nutzung von Clubräumen oder Einrichtungen
Vergünstigte Leistungen, die nur zahlende Mitglieder erhalten
👉 Hier zahlt das Mitglied also für eine konkrete Leistung des Vereins.
Wichtige Kriterien des Finanzamts
Die Finanzverwaltung prüft insbesondere folgende Punkte:
1. Gibt es eine konkrete Gegenleistung?
Erhält das Mitglied eine klar definierte Leistung, spricht das für einen unechten Mitgliedsbeitrag.
2. Ist die Leistung individuell nutzbar?
Wenn einzelne Mitglieder persönliche Vorteile aus dem Beitrag ziehen (z. B. Training, Unterricht), entsteht eher Umsatzsteuerpflicht.
3. Können auch Nichtmitglieder die Leistung erhalten?
Wenn Leistungen auch Nichtmitgliedern gegen Entgelt angeboten werden, ist der Beitrag häufig als Entgelt zu behandeln.
4. Höhe des Beitrags im Verhältnis zur Leistung
Ein Beitrag, der offensichtlich eine Leistung bezahlt, wird steuerlich meist als unechter Mitgliedsbeitrag eingeordnet.
Beispiel aus der Praxis
Ein Sportverein erhebt:
100 € Mitgliedsbeitrag pro Jahr
300 € Trainingsgebühr pro Jahr
Die steuerliche Einordnung könnte so aussehen:
100 € → echter Mitgliedsbeitrag (nicht umsatzsteuerpflichtig)
300 € → unechter Mitgliedsbeitrag (umsatzsteuerpflichtig)
⚠️ Wichtig: Die konkrete Beurteilung hängt immer vom Einzelfall und der Satzung des Vereins ab.
Sonderfall: Gemeinnützige Vereine
Bei gemeinnützigen Vereinen können zusätzliche Steuervergünstigungen gelten. Bestimmte Leistungen können unter Voraussetzungen umsatzsteuerfrei sein, zum Beispiel im Bereich:
Sportförderung
Bildung
kulturelle Veranstaltungen
Trotzdem gilt: Unechte Mitgliedsbeiträge können auch bei gemeinnützigen Vereinen steuerpflichtig sein.
Typische Fehler in Vereinen
In der Praxis sehen Steuerberater häufig folgende Probleme:
❌ Mitgliedsbeiträge werden falsch als steuerfrei behandelt
❌ Leistungen werden nicht sauber vom Mitgliedsbeitrag getrennt
❌ Satzungen sind steuerlich unklar formuliert
❌ Kurs- oder Nutzungsgebühren werden als Mitgliedsbeiträge bezeichnet
Diese Fehler können später zu Steuernachzahlungen und Problemen bei Betriebsprüfungen führen.
Empfehlung für Vereine
Damit steuerliche Risiken vermieden werden, sollten Vereine:
✔ echte Mitgliedsbeiträge klar definieren
✔ Leistungen getrennt abrechnen
✔ Satzung und Beitragsordnung steuerlich prüfen lassen
✔ bei neuen Angeboten die Umsatzsteuer prüfen
Eine klare Struktur der Beiträge und Leistungen ist der wichtigste Schutz vor steuerlichen Problemen.
Fazit
Nicht jeder Mitgliedsbeitrag im Verein ist automatisch umsatzsteuerfrei.
Sobald Mitglieder eine konkrete Leistung erhalten, handelt es sich häufig um unechte Mitgliedsbeiträge – und diese können umsatzsteuerpflichtig sein.
Für Vereine lohnt es sich daher, Beiträge, Satzung und Leistungen steuerlich sauber zu strukturieren, um spätere Risiken zu vermeiden. 📊